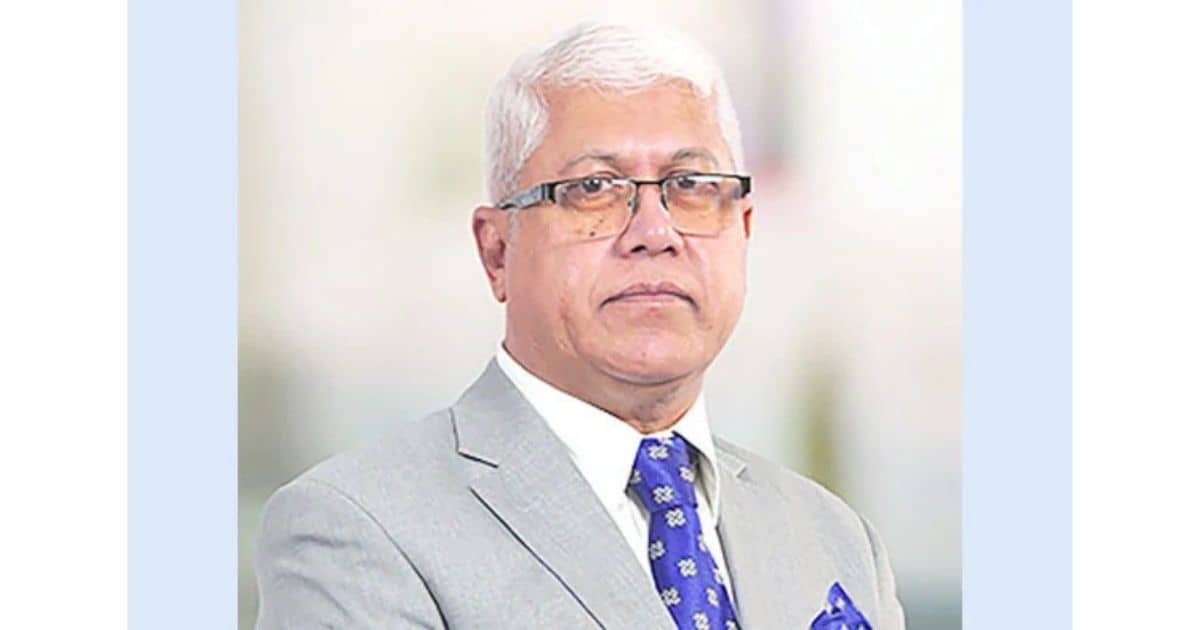
এবি ব্যাংক পিএলসির পরিচালনা পর্ষদের চেয়ারম্যান মো. ফজলুর রহমান[cite: 10]।(ছবি সংগ্রহ: বাংলাদেশ প্রতিদিন / bd-prabdin.com | ক্যানভা এডিট ও গ্রাফিকস: BDUS News 24)
দেশের সমগ্র আর্থিক ও ব্যাংকিং ব্যবস্থা বর্তমানে একটি অত্যন্ত জটিল পরিস্থিতির মধ্য দিয়ে অতিক্রম করছে। এই অস্থিরতার প্রভাবে সাধারণ আমানতকারীদের মধ্যে প্রতিষ্ঠানের প্রতি বিশ্বাস ও আস্থায় কিছুটা ঘাটতি দেখা দিয়েছে। এই পরিস্থিতি থেকে উত্তরণের জন্য কঠোর পেশাদারিত্ব, নীতিগত সুশাসন এবং কেন্দ্রীয় ব্যাংক ও সরকারের সমন্বিত সহায়তা জরুরি বলে মনে করেন এবি ব্যাংক পিএলসির পরিচালনা পর্ষদের চেয়ারম্যান এবং অভিজ্ঞ চার্টার্ড অ্যাকাউন্ট্যান্ট মো. ফজলুর রহমান।
১৯৯৭ সালে ভাইস প্রেসিডেন্ট হিসেবে এবি ব্যাংকে পেশাগত জীবন শুরু করা এই জ্যেষ্ঠ ব্যাংকার পরবর্তীতে প্রতিষ্ঠানটির প্রেসিডেন্ট ও ব্যবস্থাপনা পরিচালক (এমডি) হিসেবে দায়িত্ব পালন করেন। আর্থিক বিশ্লেষণ ও কৌশলগত পরিকল্পনায় দীর্ঘ অভিজ্ঞতাসম্পন্ন এই ব্যাংকার সম্প্রতি এক সাক্ষাৎকারে ব্যাংকিং ব্যবস্থার টেকসই সংস্কারের ওপর গুরুত্ব আরোপ করেন। ব্যাংক খাতের সংকট
ব্যাংক খাতের সংকট ও আপৎকালীন তারল্য সহায়তার প্রস্তাব
তিনি উল্লেখ করেন যে, বর্তমান ব্যাংক খাতের সংকট মূলত নীতিগত দিকনির্দেশনা ও মাঠপর্যায়ের বাস্তব তদারকির মধ্যবর্তী ব্যবধানের কারণেই দেখা দিয়েছে। ব্যাংকিং লাইসেন্স প্রদান কেবল আমানত নেওয়ার অনুমতি নয়, বরং এটি সাধারণ মানুষের সঞ্চয়ের নিরাপত্তার আইনি ও নৈতিক দায়িত্ব বহন করে। তাই জরুরি প্রয়োজনে সাধারণ গ্রাহকের টাকা তোলার সুবিধা বজায় রাখতে বিশেষ আপৎকালীন আর্থিক সহায়তা চালু রাখা প্রয়োজন।
দুর্নীতি ও অব্যবস্থাপনায় পড়া প্রতিটি সংকটাপন্ন ব্যাংকের ঋণ আদায়ে অগ্রগতি, প্রভিশন ঘাটতি, মূলধন কাঠামোর সক্ষমতা ও নগদ সম্পদের অবস্থান স্বতন্ত্রভাবে নিরীক্ষা করা জরুরি। এতে কোনো ব্যাংক সাময়িক তারল্যসংকটে আছে নাকি বড় ধরনের স্থায়ী আর্থিক লোকসানে পড়েছে তা স্পষ্ট হবে। যেসব ব্যাংকের ঘুরে দাঁড়ানোর কোনো বাস্তব সুযোগ নেই, সেগুলোকে সময়ক্ষেপণ না করে প্রচলিত আইন অনুযায়ী রিজল্যুশন বা অবসায়ন প্রক্রিয়ায় নেওয়া উচিত।
তদারকি কমিটি গঠন ও পেশাদার জবাবদিহিতা
তিনি প্রস্তাব করেন, ক্ষতিগ্রস্ত প্রতিটি ব্যাংকে অভিজ্ঞ আর্থিক বিশেষজ্ঞদের সমন্বয়ে বিশেষ তত্ত্বাবধায়ক কমিটি গঠন করা উচিত, যারা অনিয়ম চিহ্নিত করে নিয়ন্ত্রক সংস্থাকে জানাবে। পরিচালক, ব্যবস্থাপক ও তদারককারীদের আইনি প্রক্রিয়ার মাধ্যমে জবাবদিহি নিশ্চিত করতে হবে। পর্ষদকে ঝুঁকি ব্যবস্থাপনা ও মূলধন পরিকল্পনা অনুমোদনের পাশাপাশি ব্যবস্থাপনা কর্তৃপক্ষের প্রতিদিনের কর্মকাণ্ড তদারকি করতে হবে।
একই সাথে ঋণ অবলোপন বা নতুন ঋণ বিতরণের মাধ্যমে খেলাপি ঋণের হার কৃত্রিমভাবে কমিয়ে আনাকে সত্যিকারের অগ্রগতি বলা যায় না। বহু বছরের ক্ষতি কাটাতে ব্যাংকগুলোকে প্রাথমিকভাবে পাঁচ বছরের জন্য পুনর্গঠন পরিকল্পনা বাস্তবায়ন করতে দেওয়া যেতে পারে। ধারাবাহিক অগ্রগতি দেখা গেলে এই সময়সীমা প্রয়োজনে ১০ বছর পর্যন্ত প্রসারিত করা সম্ভব।
আমানতকারীদের আস্থা নিশ্চিতকরণ ও ঋণ আদায়
আমানতকারীদের মনে স্বস্তি বজায় রাখতে দৈনিক নগদ অর্থ ব্যবস্থাপনা ও স্বচ্ছ তথ্য প্রকাশ অত্যন্ত গুরুত্বপূর্ণ। ব্যাংকের আয় বাড়াতে হলে স্বল্প ব্যয়ের আমানত, বাণিজ্য সেবা এবং প্রবাসী আয় বা রেমিট্যান্স প্রবাহ বাড়ানোর ওপর দৃষ্টি দিতে হবে। পাশাপাশি ইচ্ছাকৃত খেলাপি ও প্রতারকদের বিরুদ্ধে কঠোর আইনি ব্যবস্থা গ্রহণের ওপর জোর দিয়েছেন তিনি।
পুনঃতফসিল, অবলোপন ও প্রকৃত নগদ আদায়ের হিসাব বার্ষিক আর্থিক বিবরণীতে আলাদাভাবে দেখানোর পরামর্শ দিয়ে তিনি বলেন, আমানতকারীরা যখন নির্বিঘ্নে অর্থ উত্তোলন করতে পারবেন এবং হিসাবপত্রে ব্যাংকের প্রকৃত চিত্র প্রতিফলিত হবে, তখনই ব্যাংক খাতের সংকট কাটিয়ে সর্বসাধারণের সম্পূর্ণ আস্থা ফিরিয়ে আনা সম্ভব হবে।
সাগর-রুনি হত্যা মামলা: নতুন তদন্ত প্রতিবেদনে চাঞ্চল্যকর তথ্য, আরও ছয় মাস সময় পেল টাস্কফোর্স